
Doanh nghiệp của bạn đang bỏ lỡ các ưu đãi thuế quan chỉ vì “mắc kẹt” với các tiêu chí xuất xứ phức tạp như WO, CTC, CTH? Việc xác định sai tiêu chí trên C/O không chỉ gây tốn kém chi phí, bị truy thu thuế mà còn làm chậm trễ quá trình thông quan, ảnh hưởng nghiêm trọng đến uy tín với đối tác.
Bài viết này, được đúc kết từ kinh nghiệm thực chiến của AT Asia, sẽ giải mã toàn bộ các tiêu chí xuất xứ một cách đơn giản nhất. Chúng tôi sẽ cung cấp hướng dẫn từng bước và ví dụ thực tế để bạn tự tin kê khai C/O chuẩn xác ngay từ đầu.
Tiêu chí xuất xứ là gì và tại sao nó là ‘chìa khóa vàng’ để hưởng ưu đãi thuế quan?

C/O Form E là gì? Bài viết này sẽ là kim chỉ nam giúp bạn tận dụng tối đa lợi Read more
Giải mã toàn bộ về điều kiện giao hàng DAP Incoterms 2020: trách nhiệm người bán - người mua, rủi Read more
Định nghĩa dễ hiểu về tiêu chí xuất xứ hàng hóa
Tiêu chí xuất xứ (Rules of Origin – ROO) là tập hợp các nguyên tắc và quy định pháp lý được sử dụng để xác định “quốc tịch” kinh tế của một hàng hóa. Nói cách khác, nó trả lời cho câu hỏi: Hàng hóa này thực sự được sản xuất tại đâu theo quy định của Hiệp định thương mại?
Nhiều người lầm tưởng rằng hàng hóa cứ sản xuất tại Việt Nam thì đương nhiên có xuất xứ Việt Nam. Thực tế không đơn giản như vậy. Trong chuỗi cung ứng toàn cầu hiện nay, một sản phẩm có thể được lắp ráp tại Việt Nam nhưng linh kiện lại nhập từ Trung Quốc, Nhật Bản hay Hàn Quốc.
Tiêu chí xuất xứ chính là công cụ để phân định xem mức độ tham gia của Việt Nam vào quá trình sản xuất đó có đủ để coi sản phẩm là “Made in Vietnam” hay không. Đây là cơ sở cốt lõi để cơ quan thẩm quyền cấp giấy chứng nhận xuất xứ (C/O) cho lô hàng của bạn.
Tầm quan trọng của việc xác định đúng tiêu chí xuất xứ khi xin C/O
Việc xác định đúng tiêu chí xuất xứ không chỉ là thủ tục hành chính, mà là yếu tố sống còn đối với lợi nhuận của lô hàng xuất khẩu:
- Hưởng ưu đãi thuế quan: Đây là mục đích quan trọng nhất. Xác định đúng tiêu chí giúp hàng hóa đáp ứng quy định của các Hiệp định thương mại tự do (FTA), từ đó thuế nhập khẩu có thể giảm về 0%.
- Tránh rủi ro pháp lý: Khai báo sai tiêu chí (ví dụ: hàng chỉ lắp ráp sơ sài nhưng khai là xuất xứ thuần túy) được coi là gian lận xuất xứ. Doanh nghiệp có thể bị phạt nặng, tịch thu hàng hóa và cấm xuất khẩu.
- Nâng cao năng lực cạnh tranh: Khi bạn nắm vững quy tắc xuất xứ, bạn có thể tư vấn ngược lại cho khách hàng nhập khẩu, giúp họ giảm thuế. Đây là lợi thế cạnh tranh cực lớn so với đối thủ.
Tại AT Asia, chúng tôi thường xuyên gặp các trường hợp doanh nghiệp bối rối không biết nên áp dụng tiêu chí nào. Hiểu rõ co cq là gì và cách vận dụng tiêu chí xuất xứ là bước đầu tiên để chuyên nghiệp hóa quy trình xuất nhập khẩu. Nếu bạn là người mới, hãy tìm hiểu kỹ khái niệm co cq là gì để có cái nhìn tổng quan trước khi đi sâu vào chi tiết kỹ thuật.
Phân biệt các loại tiêu chí xuất xứ phổ biến nhất hiện nay
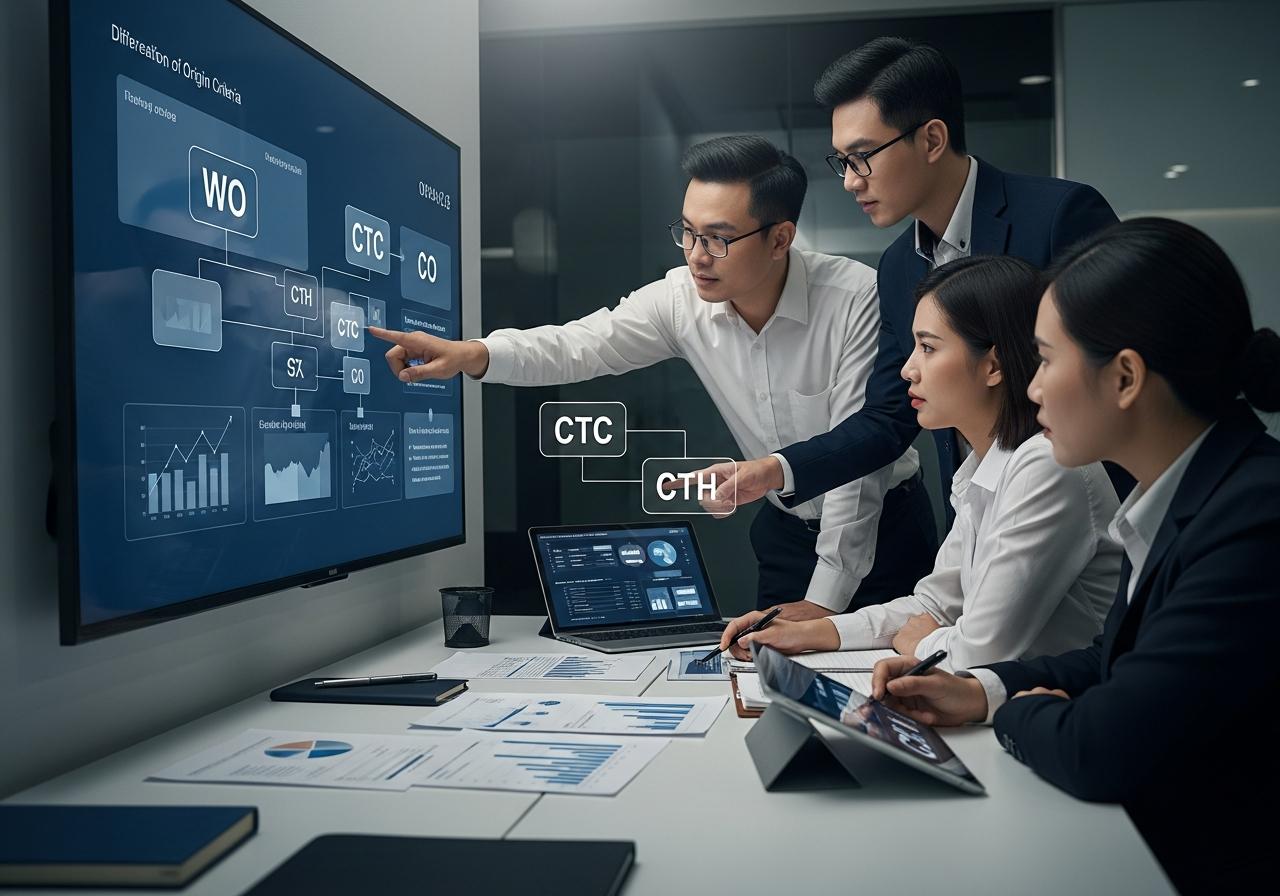
Trong các Hiệp định thương mại tự do (FTA) mà Việt Nam tham gia (như EVFTA, CPTPP, ATIGA…), có hai nhóm tiêu chí xuất xứ chính: Xuất xứ thuần túy (WO) và Xuất xứ không thuần túy. Dưới đây là phân tích chi tiết:
Tiêu chí WO (Wholly Obtained): Khi nào sản phẩm được coi là “thuần túy”?
WO (Wholly Obtained) áp dụng cho các hàng hóa có xuất xứ thuần túy, nghĩa là được sinh ra, nuôi trồng, khai thác hoặc sản xuất hoàn toàn tại một quốc gia thành viên mà không sử dụng bất kỳ nguyên liệu nhập khẩu nào từ bên ngoài.
Các trường hợp thường gặp của tiêu chí WO:
- Cây trồng: Thu hoạch tại nước đó (lúa gạo, trái cây, rau củ).
- Động vật sống: Sinh ra và nuôi dưỡng tại nước đó.
- Khoáng sản: Khai thác từ đất hoặc biển của nước đó (than đá, dầu thô).
- Phế liệu: Thu được từ quá trình sản xuất tại nước đó.
Ví dụ thực tế:
Bạn xuất khẩu thanh long từ Bình Thuận sang Thái Lan. Thanh long được trồng và thu hoạch hoàn toàn tại Việt Nam. Trường hợp này, bạn sẽ áp dụng tiêu chí WO. Đây là tiêu chí thường thấy nhất khi làm co form d cho hàng nông sản xuất khẩu sang các nước ASEAN.
Tiêu chí CTC (Change in Tariff Classification): “Phép thuật” chuyển đổi mã HS cho nguyên liệu nhập khẩu
Khi sản phẩm của bạn có sử dụng nguyên liệu nhập khẩu (nguyên liệu không có xuất xứ), làm sao để nó được công nhận là “Made in Vietnam”? Câu trả lời nằm ở tiêu chí CTC (Chuyển đổi mã số hàng hóa).
Nguyên lý hoạt động: Tiêu chí này yêu cầu mã HS (HS Code) của thành phẩm phải khác với mã HS của tất cả các nguyên liệu không có xuất xứ (nhập khẩu) được sử dụng để sản xuất ra nó. Sự thay đổi mã HS này chứng minh rằng quá trình sản xuất tại Việt Nam đã làm biến đổi đáng kể tính chất của nguyên liệu, tạo ra một sản phẩm mới.
Phân biệt các cấp độ của CTC: CC, CTH và CTSH
Rất nhiều nhân viên xuất nhập khẩu nhầm lẫn giữa các cấp độ này. Hãy hình dung mã HS có cấu trúc 8-10 số, nhưng quy tắc chuyển đổi thường chỉ xét đến 2, 4 hoặc 6 số đầu.
Dưới đây là bảng phân biệt chi tiết:
| Tiêu chí | Tên đầy đủ (Tiếng Anh) | Giải thích | Độ khó |
|---|---|---|---|
| CC | Change in Chapter | Chuyển đổi Chương (2 số đầu): Mã HS của thành phẩm thuộc chương khác với mã HS của nguyên liệu nhập khẩu. | Rất khó |
| CTH | Change in Tariff Heading | Chuyển đổi Nhóm (4 số đầu): Mã HS của thành phẩm (4 số đầu) khác với mã HS của nguyên liệu. | Trung bình |
| CTSH | Change in Tariff Sub-Heading | Chuyển đổi Phân nhóm (6 số đầu): Mã HS của thành phẩm (6 số đầu) khác với mã HS của nguyên liệu. | Dễ |
Trong thực tế, tiêu chí cth là tiêu chí phổ biến nhất trong các quy tắc cụ thể mặt hàng. Ví dụ: Bạn nhập khẩu gỗ (HS 4407) để đóng thành cái ghế (HS 9403). Mã HS đã thay đổi từ chương 44 sang chương 94 (thỏa mãn CC) và đương nhiên thỏa mãn cả CTH.
Tiêu chí RVC (Regional Value Content): Cách tính và ý nghĩa
Nếu quy trình sản xuất của bạn không làm thay đổi mã HS của nguyên liệu (không đạt CTC), bạn vẫn còn một cơ hội khác: Tiêu chí RVC (Hàm lượng giá trị khu vực).
Nhiều doanh nghiệp thắc mắc rvc là gì, đơn giản đây là tỷ lệ phần trăm giá trị của sản phẩm được tạo ra trong khu vực FTA (ví dụ: nội địa Việt Nam hoặc cộng gộp các nước thành viên).
Công thức tính RVC (Phổ biến nhất là cách tính gián tiếp):
$$RVC = \frac{FOB – \text{Trị giá nguyên liệu không có xuất xứ (VNM)}}{FOB} \times 100\%$$
- FOB: Giá bán tại cửa khẩu xuất (bao gồm chi phí sản xuất + lợi nhuận + chi phí vận chuyển nội địa ra cảng).
- VNM (Value of Non-Originating Materials): Giá trị nguyên liệu nhập khẩu (giá CIF) hoặc nguyên liệu không xác định được xuất xứ.
Thông thường, các hiệp định yêu cầu RVC ≥ 40% để hàng hóa được coi là có xuất xứ. Tuy nhiên, con số này có thể thay đổi tùy mặt hàng và hiệp định cụ thể.
Các quy tắc bổ trợ quan trọng: Cộng gộp (Accumulation) và De Minimis
- Cộng gộp (Accumulation): Cho phép nguyên liệu có xuất xứ từ một nước thành viên trong FTA được coi là nguyên liệu có xuất xứ của nước sản xuất. Ví dụ: Vải nhập từ Hàn Quốc (có C/O form AK) dùng để may áo tại Việt Nam xuất sang Hàn Quốc sẽ được coi là nguyên liệu có xuất xứ Việt Nam khi tính RVC trong khuôn khổ VKFTA.
- De Minimis (Tỷ lệ không đáng kể): Đây là “phao cứu sinh” cho tiêu chí CTC. Nếu một lượng nhỏ nguyên liệu không đáp ứng tiêu chí chuyển đổi mã số (thường dưới 10% trị giá FOB hoặc trọng lượng), thành phẩm vẫn có thể được coi là có xuất xứ.
Hướng dẫn 4 bước xác định tiêu chí xuất xứ chính xác cho sản phẩm của bạn
Tại AT Asia, quy trình chuẩn hóa mà chúng tôi áp dụng và khuyên khách hàng tuân theo bao gồm 4 bước sau:
Bước 1: Tra cứu quy tắc cụ thể mặt hàng (PSRs) trong FTA tương ứng
Đừng đoán mò! Mỗi Hiệp định FTA (EVFTA, UKVFTA, ATIGA…) đều có một phụ lục gọi là Quy tắc cụ thể mặt hàng (Product Specific Rules – PSRs).
Bạn cần xác định chính xác mã HS của sản phẩm xuất khẩu, sau đó tra cứu trong phụ lục này xem hiệp định yêu cầu tiêu chí gì cho mã HS đó.
- Có thể là WO.
- Có thể là CTH.
- Có thể là RVC 40%.
- Hoặc cho phép lựa chọn: “CTH hoặc RVC 40%”.
Bước 2: Phân tích quy trình sản xuất và Bảng định mức nguyên vật liệu (BOM)
Lập bảng BOM chi tiết bao gồm:
- Tên nguyên liệu.
- Mã HS của nguyên liệu.
- Nguồn gốc (Mua trong nước hay nhập khẩu? Có C/O ưu đãi không?).
- Trị giá (CIF cho hàng nhập, giá mua chưa VAT cho hàng nội địa).
Bước 3: Lựa chọn và áp dụng tiêu chí phù hợp nhất (WO, CTC, hay RVC?)
Dựa vào dữ liệu bước 2 và yêu cầu bước 1 để chọn tiêu chí:
- Nếu 100% nguyên liệu nội địa/tự nhiên: Chọn WO.
- Nếu có nguyên liệu nhập khẩu: Kiểm tra sự thay đổi mã HS (CTC).
- Nếu không đạt CTC hoặc quy tắc cho phép chọn: Tính toán RVC.
Lưu ý: Khi xuất hàng sang Trung Quốc, việc chọn tiêu chí đúng quyết định tính hợp lệ của co form e. Trung Quốc kiểm tra rất gắt gao tiêu chí xuất xứ, đặc biệt là sự chuyển đổi mã số.
Bước 4: Chuẩn bị hồ sơ chứng minh và kê khai C/O
Sau khi chốt tiêu chí, bạn cần chuẩn bị hồ sơ giải trình (Bảng tính toán xuất xứ, tờ khai nhập khẩu nguyên liệu, hóa đơn mua hàng…). Quá trình làm co đòi hỏi sự chính xác tuyệt đối giữa số liệu tính toán và chứng từ thực tế.
Những sai lầm thường gặp khi kê khai tiêu chí xuất xứ và cách phòng tránh
Sai lầm 1: Áp dụng sai tiêu chí cho sản phẩm
Nhiều doanh nghiệp mặc định dùng tiêu chí RVC cho mọi trường hợp vì nghĩ nó dễ tính. Tuy nhiên, nếu PSRs bắt buộc dùng CTH mà bạn khai RVC thì C/O sẽ bị bác bỏ ngay lập tức. Luôn luôn kiểm tra PSRs trước.
Đối với các thị trường không có ưu đãi thuế quan hoặc doanh nghiệp chỉ cần chứng minh xuất xứ thông thường, bạn sẽ dùng co form b. Mặc dù Form B ít khắt khe hơn về ưu đãi thuế, nhưng việc xác định sai tiêu chí vẫn ảnh hưởng đến uy tín thương hiệu quốc gia.
Sai lầm 2: Tính toán sai hàm lượng RVC
Lỗi phổ biến là xác định sai trị giá FOB (quên cộng chi phí nhân công, lợi nhuận) hoặc sai trị giá VNM (lấy giá mua trong nước của nguyên liệu trôi nổi làm giá trị nguyên liệu có xuất xứ mà không có chứng từ chứng minh).
Kinh nghiệm từ AT Asia: Nếu mua nguyên liệu trong nước để sản xuất hàng xuất khẩu, hãy yêu cầu nhà cung cấp cung cấp “Bảng kê khai hàng hóa sản xuất trong nước” để chứng minh nguồn gốc.
Sai lầm 3: Thiếu chứng từ chứng minh nguyên liệu có xuất xứ
Khi áp dụng tiêu chí cộng gộp hoặc RVC, bạn cần C/O nhập khẩu của nguyên liệu hoặc hóa đơn chứng từ rõ ràng. Việc thiếu các giấy tờ này khi cơ quan hải quan kiểm tra sau thông quan sẽ dẫn đến việc bị truy thu thuế rất nặng.
Kết luận
Nắm vững các tiêu chí xuất xứ không còn là một công việc giấy tờ phức tạp, mà là một lợi thế cạnh tranh chiến lược. Việc hiểu rõ WO, CTC, CTH và cách áp dụng chúng giúp doanh nghiệp tối ưu hóa chi phí thuế, đẩy nhanh tốc độ thông quan và mở rộng cánh cửa vào các thị trường quốc tế theo các hiệp định thương mại tự do.
Dù bạn đang làm C/O mẫu nào, từ Form D, Form E cho đến các mẫu phức tạp như EUR.1, nguyên tắc cốt lõi vẫn nằm ở việc hiểu rõ bản chất quy trình sản xuất của mình. Hãy biến kiến thức này thành sức mạnh cho doanh nghiệp của bạn.
Thấy bài viết hữu ích? Hãy chia sẻ ngay cho đồng nghiệp và đừng quên theo dõi AT Asia để cập nhật những kiến thức xuất nhập khẩu thực chiến nhất!
Note: Thông tin trong bài viết chỉ mang tính chất tham khảo. Để có lời khuyên tốt nhất, vui lòng liên hệ trực tiếp với chúng tôi để được tư vấn cụ thể dựa trên nhu cầu thực tế của bạn.